据中证报,日前,国家金融监督管理总局正式出台《保险公司资产负债管理办法》,聚焦资产负债联动偏弱、内部管理政策程序不清、监管指标标准缺失、监管约束手段不足等问题,进一步完善保险资产负债管理制度体系。市场尤为关注正式稿相较征求意见稿的核心变化:人身险公司资产负债管理监管指标由有效久期缺口(用于衡量利率变动下资产与负债现金流久期的错配程度),调整为利率风险对冲率(用于衡量资产端利率波动对负债端利率波动的覆盖程度)。业内人士认为,此举更贴近利率风险管理的实质,同时可防止部分中小险企为缓释达标压力,被动扭曲资产配置。伴随监管部门进一步强化成本收益匹配,《办法》将推动险企加大高股息资产配置力度,加快发展分红险等浮动收益类保险产品。
举报 相关阅读 现阶段关注黄金不是“买不买”,而是配置多少比例才合理
黄金可以作为组合中的一颗“压舱石”,但不应该是唯一的航向。
18652 昨天 09:26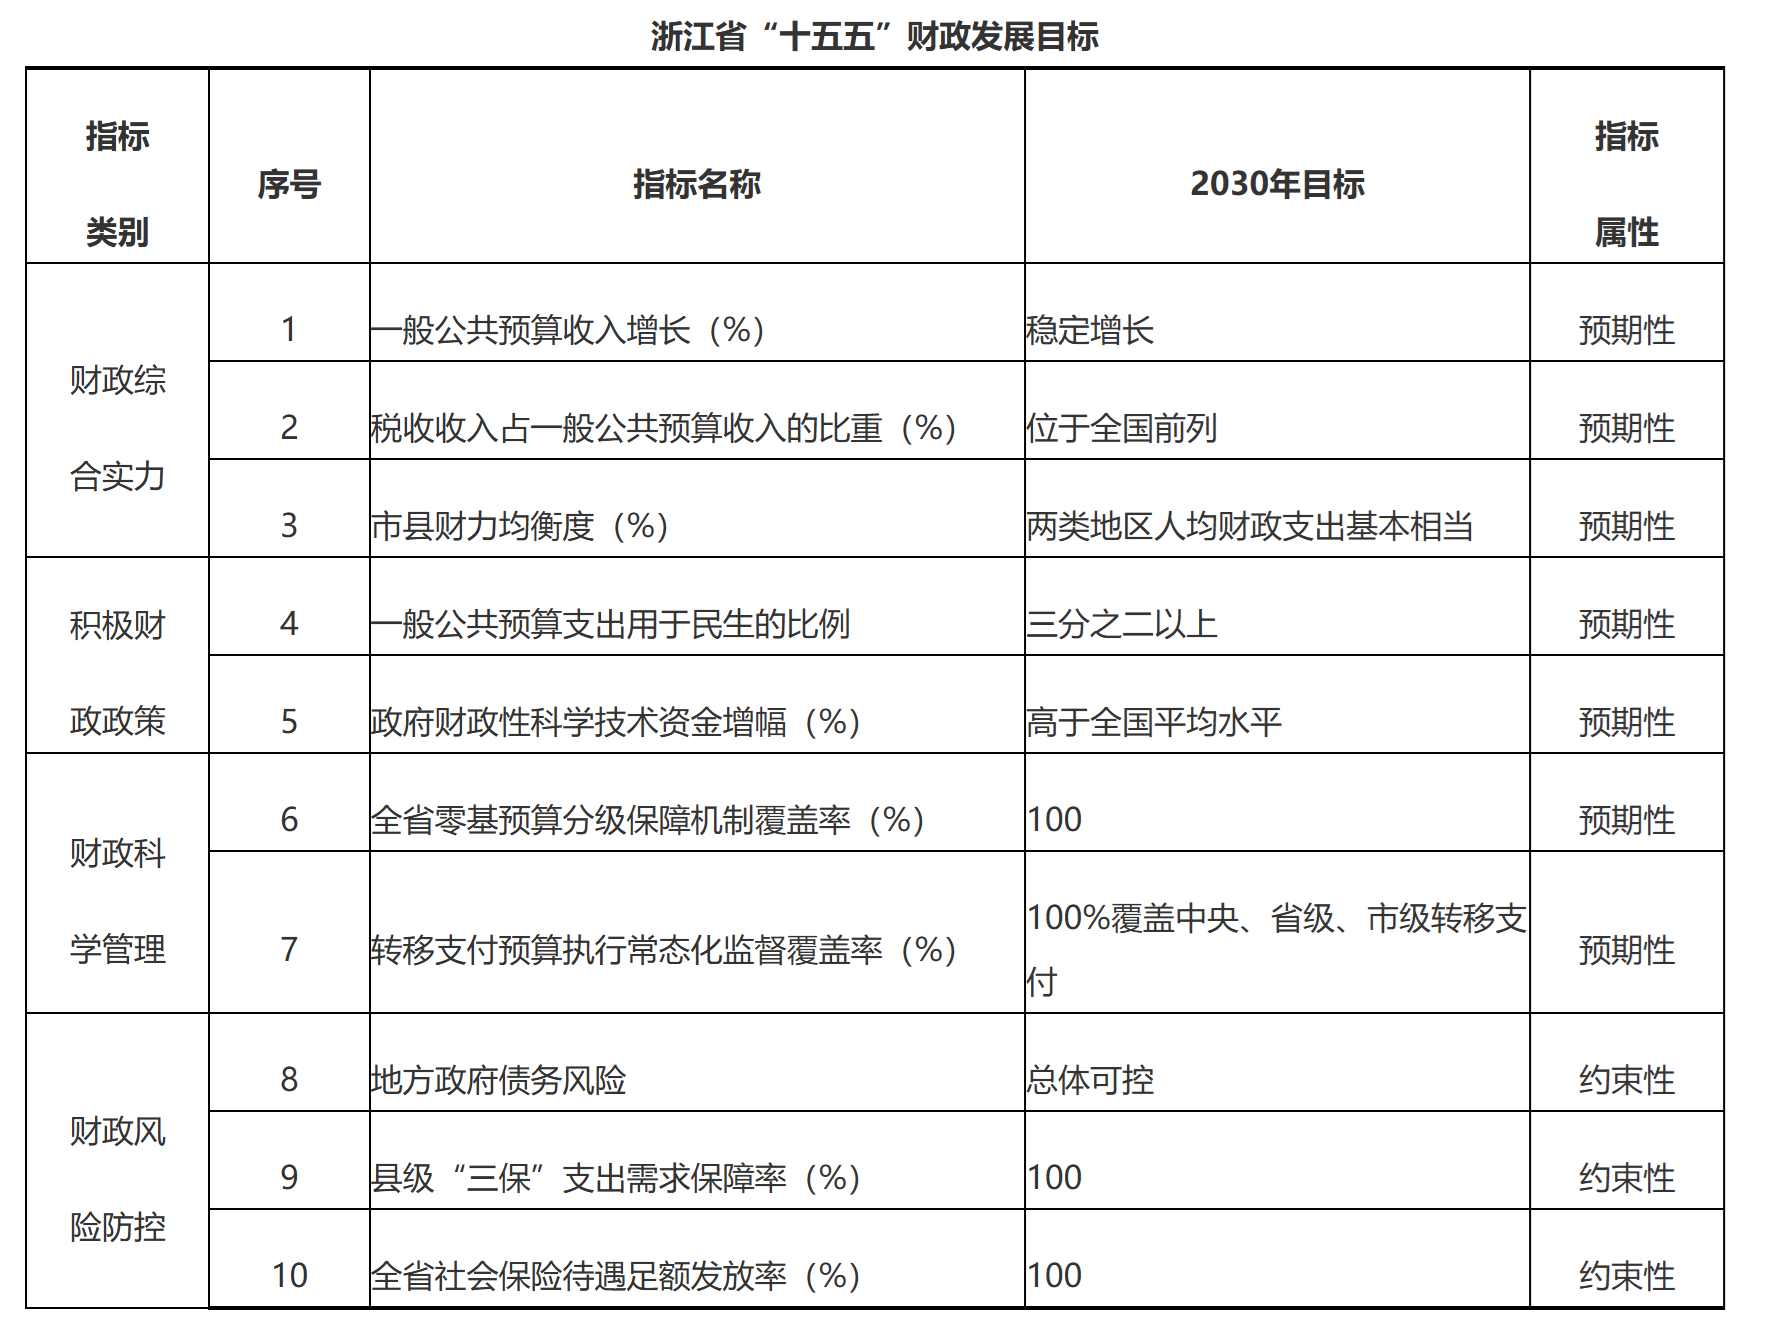 《浙江省“十五五”财政规划》印发
641 08-21 09:22 印尼苏门答腊岛发生6.8级地震,震源深度170千米
734 08-15 19:18 克什米尔发生4.8级地震,震源深度10千米
1850 08-13 08:52 美日联手托举汇债,全球资金转向多元配置
美国联合日本实施汇市干预以托举日元并维护美债市场稳定,机构开始告别“美元单押”时代,转向新的多元资产配置逻辑。
12204 08-04 16:04 一财最热 点击关闭方舟配资提示:文章来自网络,不代表本站观点。